Domain cbwa.de kaufen?
Wir ziehen mit dem Projekt
cbwa.de um.
Sind Sie am Kauf der Domain
cbwa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cbwa.de kaufen?
Soll ich noch schnell eine Berufsunfähigkeitsversicherung abschließen?
Es ist immer ratsam, eine Berufsunfähigkeitsversicherung abzuschließen, solange man noch gesund ist und keine Vorerkrankungen hat. Eine solche Versicherung bietet finanzielle Absicherung im Falle einer Berufsunfähigkeit und kann langfristig von großem Nutzen sein. Es ist jedoch wichtig, die verschiedenen Angebote zu vergleichen und sich gut zu informieren, um die beste Versicherung für die individuellen Bedürfnisse zu finden. **
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **

Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
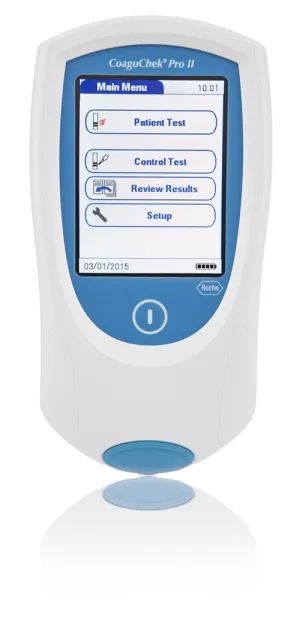
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
10 kg SILVER Fire Cubes - Schnell & sicher Anzünden für Kamin, Ofen, Grill & Lag...<p>Mit den <strong>SILVER Fire Cubes</strong> starten Sie Feuer im Handumdrehen. Ob im <strong>Kamin</strong>, <strong>Ofen</strong>, auf dem <strong>Grill</strong> oder beim Lagerfeuer - diese hochwertigen <strong>Anzünder</strong> sorgen dafür, dass Holz und Kohle <strong>schnell, gleichmäßig und sauber</strong> brennen. Keine umständliche Vorbereitung, kein Rauch oder Ruß - einfach anzünden und genießen.</p> <h3>Natürliche Fire Cubes für sauberes Brennen</h3> <p>Die <strong>SILVER Fire Cubes</strong> bestehen aus <strong>unbehandeltem Holz</strong> und <strong>100% reinem Paraffin</strong>. Sie sind <strong>geruchsneutral, schadstoffarm</strong> und <strong>umweltfreundlich</strong>, ohne chemische Zusatzstoffe. Ideal für alle, die <strong>sauberes und sicheres Feuer</strong> im Kamin, Ofen oder Grill wünschen.</p> <h3>Leicht anzünden, lange Brenndauer</h3> <p>Unsere <strong> ...146,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Adler AD 1039 Aktenvernichter – Kompakt, zuverlässig & sicher für Büro und ZuhauseAdler AD 1039 Aktenvernichter – Effiziente und sichere Dokumentenvernichtung für Zuhause und Büro Sorge für den Schutz deiner vertraulichen Daten mit dem Adler AD 1039 Aktenvernichter. Dieses kompakte und leistungsstarke Gerät ist ideal für den privaten Gebrauch oder kleine Büros. Mit einer Schneidekapazität von bis zu 6 Blatt A4-Papier (80 g/m2) und einer Sicherheitsstufe P-2 bietet es zuverlässigen Schutz vor unerwünschtem Zugriff auf sensible Informationen. Dank der automatischen Start-/Stopp-Funktion ist die Bedienung besonders komfortabel. Die integrierte Umkehrfunktion hilft dir, Papierstaus schnell und einfach zu beseitigen. Mit einem Fassungsvermögen von 8 Litern und einem praktischen Handgriff zum Anheben der Schneidekassette ist der AD 1039 nicht nur funktional, sondern auch benutzerfreundlich.32,05 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Türschließer für Gartentore - bis 60 kg - Gartentorschließer aus Edelstahl - für Einzeltüren - sicher und zuverlässig - einfache MontageDer Türschließer für Gartentore sorgt für ein komfortables und sicheres Schließen Ihrer Gartentür – ganz automatisch. Hergestellt aus hochwertigem Edelstahl, bietet dieser Türschließer nicht nur eine elegante Optik, sondern auch eine hohe Widerstandsfähigkeit gegenüber Witterungseinflüssen. Mit einer Schließkraft von bis zu 60 kg eignet er sich ideal für alle Gartentore, insbesondere für Einzeltüren von Doppelstabmattenzäunen.Durch seine robuste Konstruktion gewährleistet der Türschließer ein zuverlässiges und sanftes Schließen des Tores, was sowohl die Langlebigkeit des Tores als auch die Sicherheit Ihres Grundstücks erhöht. Ob im privaten Garten oder bei gewerblichen Anlagen – der Türschließer sorgt dafür, dass Ihr Tor stets geschlossen bleibt, ohne dass Sie es manuell tun müssen.Die einfache Installation des Türschließers ermöglicht eine schnelle Inbetriebnahme. Im Lieferumfang enthalten sind alle notwendigen Teile, einschließlich Spannstift und Konduktor, die eine passgenaue Montage sicherstellen. Einmal montiert, bietet der Türschließer eine zuverlässige Schließfunktion, die den Alltag erheblich erleichtert.Egal ob bei stark frequentierten Eingängen oder als zusätzliche Sicherheitsmaßnahme, dieser Türschließer ist die ideale Ergänzung für jedes Gartentor. Mit seiner strapazierfähigen Edelstahlkonstruktion und der zuverlässigen Funktion ist er die perfekte Lösung, um Gartentüren sicher und automatisch zu schließen.54,95 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll ich noch schnell eine Berufsunfähigkeitsversicherung abschließen?
Es ist immer ratsam, eine Berufsunfähigkeitsversicherung abzuschließen, solange man noch gesund ist und keine Vorerkrankungen hat. Eine solche Versicherung bietet finanzielle Absicherung im Falle einer Berufsunfähigkeit und kann langfristig von großem Nutzen sein. Es ist jedoch wichtig, die verschiedenen Angebote zu vergleichen und sich gut zu informieren, um die beste Versicherung für die individuellen Bedürfnisse zu finden. **
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
10 kg SILVER Fire Cubes - Schnell & sicher Anzünden für Kamin, Ofen, Grill & Lag...<p>Mit den <strong>SILVER Fire Cubes</strong> starten Sie Feuer im Handumdrehen. Ob im <strong>Kamin</strong>, <strong>Ofen</strong>, auf dem <strong>Grill</strong> oder beim Lagerfeuer - diese hochwertigen <strong>Anzünder</strong> sorgen dafür, dass Holz und Kohle <strong>schnell, gleichmäßig und sauber</strong> brennen. Keine umständliche Vorbereitung, kein Rauch oder Ruß - einfach anzünden und genießen.</p> <h3>Natürliche Fire Cubes für sauberes Brennen</h3> <p>Die <strong>SILVER Fire Cubes</strong> bestehen aus <strong>unbehandeltem Holz</strong> und <strong>100% reinem Paraffin</strong>. Sie sind <strong>geruchsneutral, schadstoffarm</strong> und <strong>umweltfreundlich</strong>, ohne chemische Zusatzstoffe. Ideal für alle, die <strong>sauberes und sicheres Feuer</strong> im Kamin, Ofen oder Grill wünschen.</p> <h3>Leicht anzünden, lange Brenndauer</h3> <p>Unsere <strong> ...146,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig?
Ist eine Berufsunfähigkeitsversicherung steuerpflichtig? Ja, die Leistungen aus einer Berufsunfähigkeitsversicherung sind grundsätzlich steuerfrei, wenn die Beiträge privat gezahlt wurden. Wenn die Beiträge jedoch steuerlich absetzbar waren, müssen die Leistungen versteuert werden. Es ist wichtig, die steuerlichen Regelungen im Einzelfall zu prüfen, da es hier je nach individueller Situation Unterschiede geben kann. Insgesamt bietet eine Berufsunfähigkeitsversicherung daher nicht nur finanzielle Sicherheit im Falle einer Berufsunfähigkeit, sondern kann auch steuerlich vorteilhaft sein. **
-
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung ist eine Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente aus, um den Verdienstausfall zu kompensieren und die finanzielle Existenz des Versicherten zu sichern. Die genauen Bedingungen und Leistungen können je nach Versicherungsvertrag variieren. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
"Warum ist eine Berufsunfähigkeitsversicherung wichtiger denn je?" "Was sind die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung?"
Eine Berufsunfähigkeitsversicherung ist wichtiger denn je, da die gesetzliche Absicherung im Falle einer Berufsunfähigkeit oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. Die wichtigsten Leistungen einer Berufsunfähigkeitsversicherung sind die monatliche Zahlung einer Rente bei Berufsunfähigkeit, die Absicherung des Einkommensverlusts und die finanzielle Unterstützung bei der beruflichen Rehabilitation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.